पेंशन कम्यूटेशन क्या है? डिफेंस पेंशनर्स के लिए पूरी जानकारी


देश की सेवा के बाद, रिटायरमेंट हर सैनिक के जीवन का एक नया पड़ाव होता है। इसी समय कई महत्वपूर्ण आर्थिक फैसले लेने होते हैं, जिनमें पेंशन कम्यूटेशन (pension commutation) भी एक है। लेकिन बहुत से डिफेंस पेंशनर्स यह नहीं जानते कि पेंशन कम्यूटेशन क्या होता है, यह कैसे काम करता है और इसे चुनना उनके लिए सही रहेगा या नहीं।
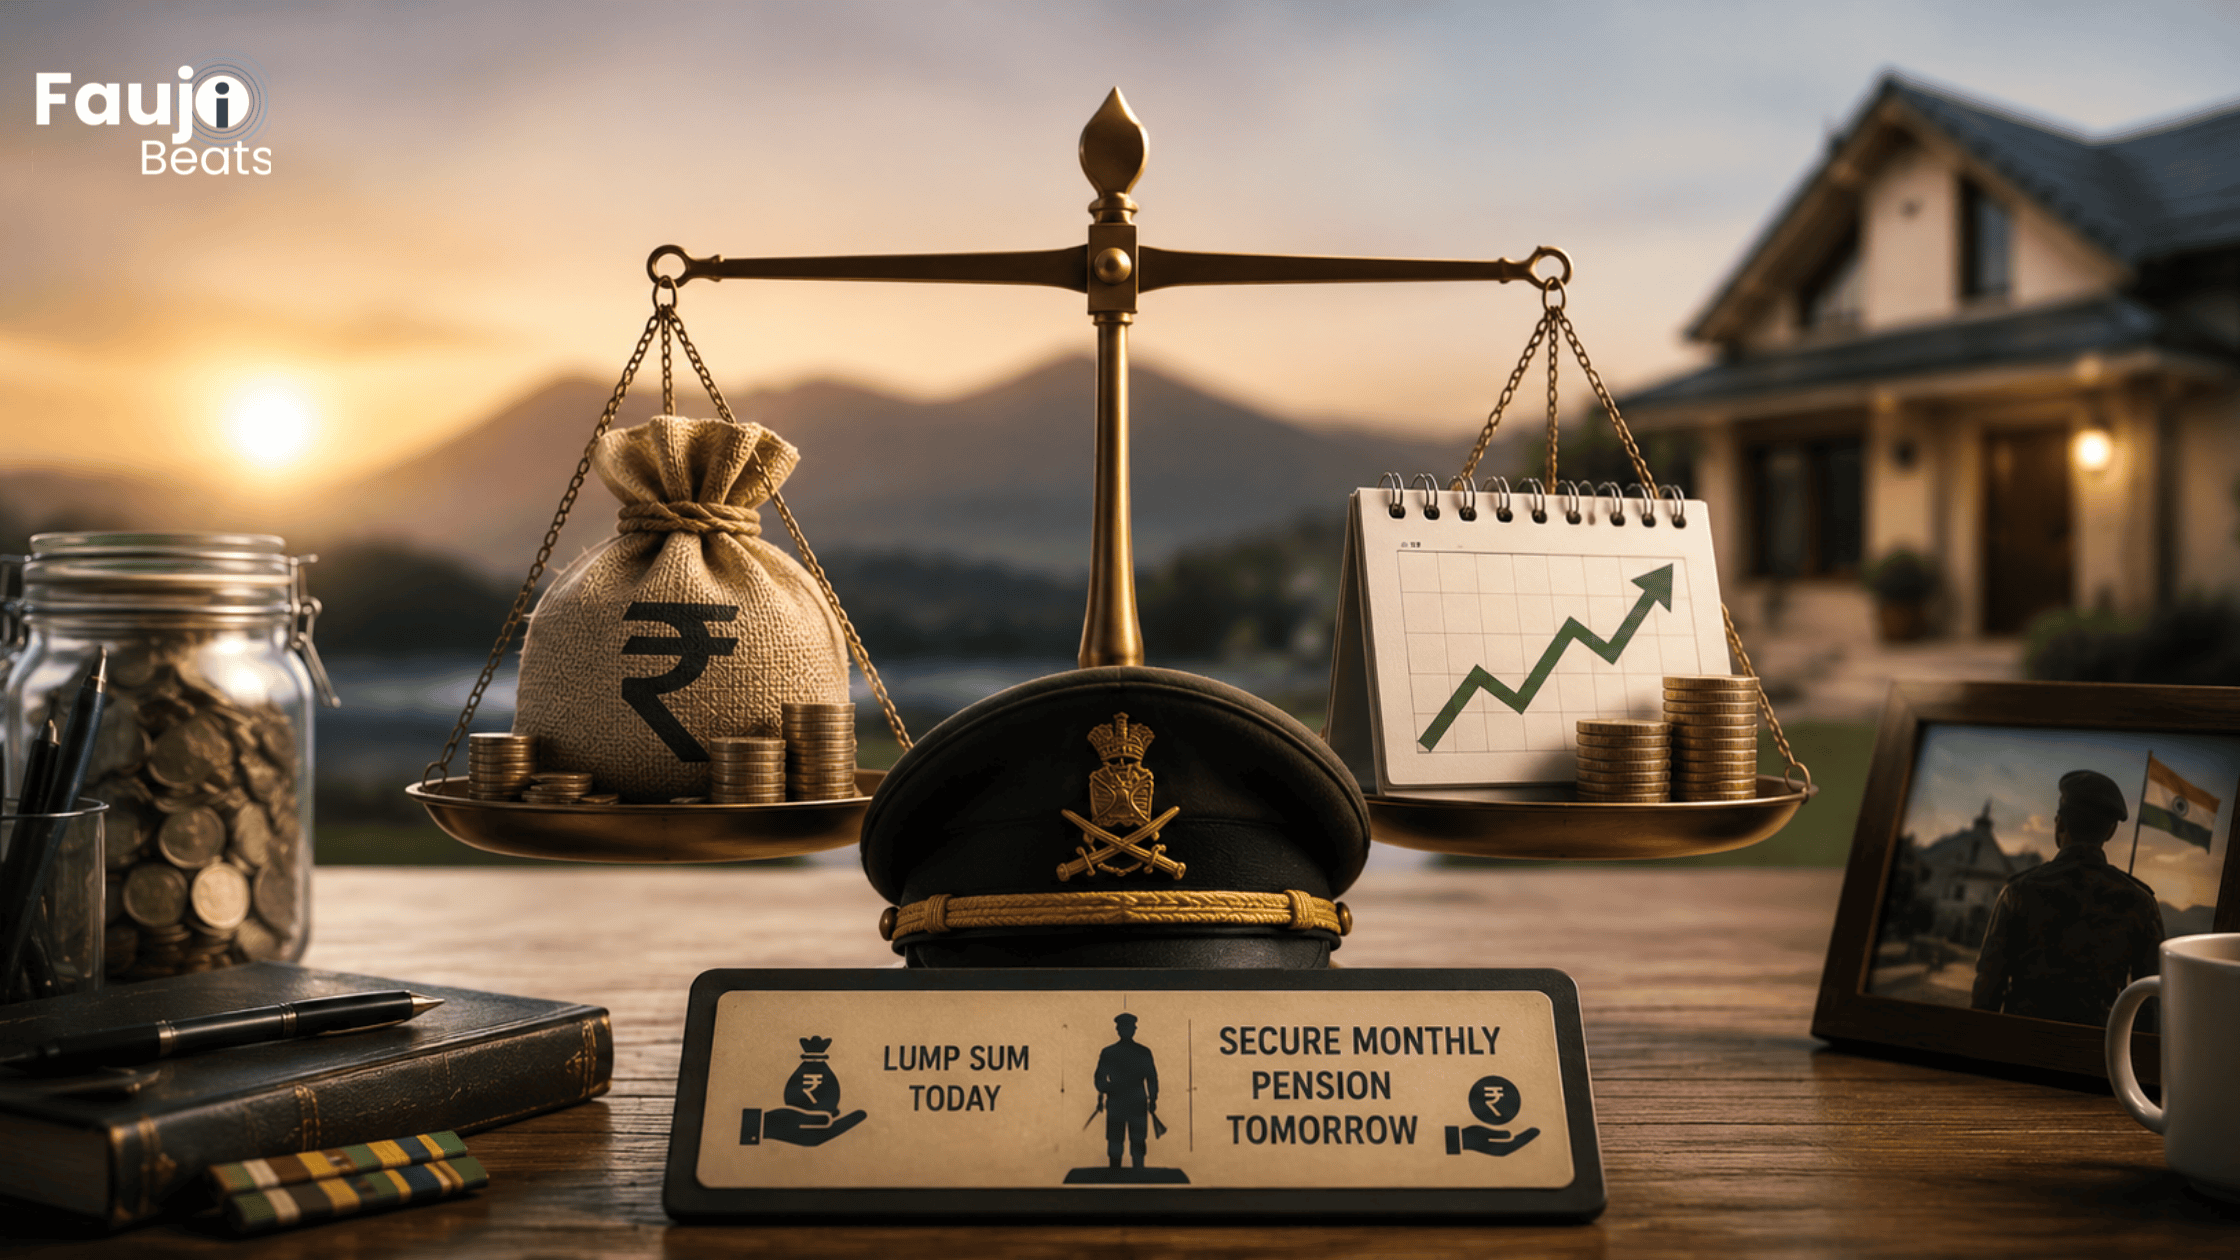
आसान भाषा में समझें तो पेंशन कम्यूटेशन का मतलब है कि आप अपनी मासिक पेंशन का एक हिस्सा हर महीने लेने के बजाय एकमुश्त राशि (lump sum - यानी एक ही बार में मिलने वाले पैसे) के रूप में ले सकते हैं। इसके बदले तय अवधि तक आपकी मासिक पेंशन में उसी हिस्से की कटौती होती है।
सबसे महत्वपूर्ण बात यह है कि पेंशन कम्यूटेशन पूरी तरह आपकी इच्छा पर निर्भर करता है। यदि आपको रिटायरमेंट के समय बड़ी रकम की जरूरत है, तो आप इसे चुन सकते हैं। यदि नहीं, तो आप बिना कम्यूटेशन कराए अपनी पूरी मासिक पेंशन प्राप्त करते रह सकते हैं।
पेंशन कम्यूटेशन कैसे काम करता है?
जब कोई डिफेंस पेंशनर पेंशन कम्यूटेशन चुनता है, तो उसे अपनी पेंशन का एक हिस्सा एक ही बार में पैसे के रूप में मिल जाता है। इसके बाद तय समय तक उसकी हर महीने मिलने वाली पेंशन थोड़ी कम हो जाती है, क्योंकि उसी हिस्से की कटौती की जाती है। तय अवधि पूरी होने के बाद यह कटौती बंद हो जाती है और पेंशन फिर से पूरी मिलने लगती है।
पेंशन कम्यूटेशन की राशि कैसे तय होती है?
कम्यूटेशन की राशि सभी पेंशनर्स के लिए समान नहीं होती। इसकी गणना कई कारकों के आधार पर की जाती है, जैसे:
- आपकी बेसिक पेंशन।
- आपने पेंशन का कितना हिस्सा कम्यूट किया है।
- अगले जन्मदिन पर आपकी आयु।
- सरकार द्वारा निर्धारित कम्यूटेशन वैल्यू फैक्टर।
इसी कारण समान रैंक वाले दो पेंशनर्स को भी अलग-अलग एकमुश्त राशि मिल सकती है।
उदाहरण के लिए, यदि दो सूबेदारों की बेसिक पेंशन अलग-अलग है या उनकी आयु अलग है, तो दोनों को मिलने वाली कम्यूटेशन राशि भी अलग होगी।
उदहारण के लिए:
Directorate of Pension के अनुसार यदि आप 40% पेंशन कम्यूट करते हैं, तो:
- बेसिक पेंशन: ₹50,000
- कम्यूट किया गया हिस्सा (40%): ₹20,000 प्रति माह
- यदि आपकी आयु के अनुसार कम्यूटेशन फैक्टर 8.194 है, तो अनुमानित एकमुश्त राशि की गणना इस प्रकार होगी—
एकमुश्त राशि = कम्यूट किया गया मासिक हिस्सा × 12 × कम्यूटेशन फैक्टर
₹20,000 × 12 × 8.194 = ₹19,66,560 (लगभग)
इसका मतलब है कि आपको लगभग ₹19.67 लाख एक साथ मिलेंगे। इसके बदले आपकी मासिक पेंशन में ₹20,000 की कटौती तय अवधि तक होती रहेगी। निर्धारित रिस्टोरेशन अवधि पूरी होने के बाद आपकी पूरी पेंशन फिर से मिलने लगेगी।
ध्यान दें: यह केवल एक उदाहरण है। वास्तविक कम्यूटेशन राशि आपकी बेसिक पेंशन, कम्यूट किए गए हिस्से और अगले जन्मदिन पर आपकी आयु के अनुसार लागू सरकारी कम्यूटेशन फैक्टर पर निर्भर करती है।
अपनी Pension अभी Calculate करें — हमारे Pension Calculator पर!
डिफेंस पेंशनर्स पेंशन कम्यूटेशन क्यों चुनते हैं?
हर व्यक्ति की आर्थिक जरूरतें अलग होती हैं। कई पूर्व सैनिक और सेवारत कर्मी रिटायरमेंट के बाद इन से पेंशन कम्यूटेशन का विकल्प चुनते हैं:
- नया घर बनाना या घर की मरम्मत कराना।
- होम लोन या अन्य कर्ज का भुगतान करना।
- बच्चों की उच्च शिक्षा का खर्च उठाना।
- बच्चों के विवाह का खर्च पूरा करना।
- रिटायरमेंट के बाद व्यवसाय या स्वरोजगार शुरू करना।
- चिकित्सा संबंधी बड़े खर्चों का प्रबंध करना।
- भविष्य के लिए आपातकालीन फंड तैयार करना।
यदि रिटायरमेंट के समय बड़ी राशि की आवश्यकता हो, तो पेंशन कम्यूटेशन उपयोगी विकल्प साबित हो सकता है।
क्या पेंशन कम्यूटेशन कराना अनिवार्य है?
नहीं।
यह सबसे बड़ा भ्रम है कि हर डिफेंस पेंशनर को अपनी पेंशन कम्यूट करानी ही पड़ती है। वास्तविकता यह है कि यह पूरी तरह आपकी इच्छा पर निर्भर करता है।
आप चाहें तो:
- पेंशन कम्यूटेशन बिल्कुल न कराएं।
- अपनी आवश्यकता के अनुसार केवल कुछ हिस्सा कम्यूट करें।
- या फिर नियमों के अनुसार अनुमत अधिकतम सीमा तक कम्यूटेशन का विकल्प चुनें।
इसलिए निर्णय लेने से पहले अपनी आर्थिक स्थिति और भविष्य की जरूरतों का आकलन अवश्य करें।
कम्यूटेड पेंशन 15 साल बाद कब बहाल होती है?
यह डिफेंस पेंशनर्स द्वारा सबसे अधिक पूछा जाने वाला प्रश्न है।
DoPPW और Central Pension Accounting Office (CPAO) के अनुसार, सामान्यतः कम्यूट किया गया पेंशन का हिस्सा 15 वर्ष की निर्धारित अवधि पूरी होने के बाद फिर से मासिक पेंशन में जोड़ दिया जाता है।
यदि निर्धारित अवधि पूरी होने के बाद भी आपकी पूरी पेंशन बहाल नहीं होती, तो आप अपने पेंशन वितरक बैंक, रिकॉर्ड ऑफिस या SPARSH पोर्टल पर शिकायत दर्ज करा सकते हैं।
पेंशन कम्यूटेशन के फायदे
पेंशन कम्यूटेशन कई परिस्थितियों में लाभदायक हो सकता है:
- रिटायरमेंट के तुरंत बाद बड़ी एकमुश्त राशि मिल जाती है।
- बैंक से व्यक्तिगत ऋण लेने की आवश्यकता कम हो सकती है।
- घर निर्माण, मरम्मत या ऋण चुकाने में सहायता मिलती है।
- व्यवसाय शुरू करने के लिए शुरुआती पूंजी उपलब्ध हो जाती है।
- चिकित्सा आपातकाल जैसी परिस्थितियों में आर्थिक सहायता मिलती है।
यदि इस राशि का सही तरीके से उपयोग किया जाए, तो यह रिटायरमेंट के बाद आर्थिक स्थिरता प्रदान कर सकती है।
पेंशन कम्यूटेशन चुनने से पहले किन बातों का ध्यान रखें?
पेंशन कम्यूटेशन का निर्णय सोच-समझकर लेना चाहिए क्योंकि इसका सीधा प्रभाव आपकी मासिक आय पर पड़ता है।
निर्णय लेने से पहले इन बातों पर विचार करें:
- कम्यूटेशन के बाद निर्धारित अवधि तक आपकी मासिक पेंशन कम रहेगी।
- यदि आपकी पेंशन ही परिवार की मुख्य आय है, तो जल्दबाजी में निर्णय न लें।
- यदि आपको तुरंत बड़ी राशि की आवश्यकता नहीं है, तो पूरी मासिक पेंशन लेना अधिक उपयुक्त हो सकता है।
- भविष्य के मासिक खर्चों और परिवार की जिम्मेदारियों का आकलन अवश्य करें।
रिटायरमेंट के बाद नियमित आय भी उतनी ही महत्वपूर्ण होती है जितनी एकमुश्त राशि।
पेंशन कम्यूटेशन में PPO की क्या भूमिका होती है?
अगर आप पेंशन कम्यूटेशन कराने की योजना बना रहे हैं, तो PPO (Pension Payment Order) को समझना भी उतना ही जरूरी है।
PPO वह आधिकारिक दस्तावेज़ होता है, जिसके आधार पर आपकी पेंशन जारी की जाती है। इसमें आपकी पेंशन से जुड़ी महत्वपूर्ण जानकारी दर्ज होती है, जैसे:
- बेसिक पेंशन
- कम्यूट की गई पेंशन का हिस्सा
- कम्यूटेशन की प्रभावी तिथि
- पेंशन बहाली (Restoration) की तिथि
- Dearness Relief (DR) से जुड़ी जानकारी
- अन्य पेंशन संबंधी विवरण
यानी यदि आपने पेंशन कम्यूटेशन चुना है, तो उसका पूरा रिकॉर्ड आपके PPO में दर्ज होता है। भविष्य में यदि आपको अपनी कम्यूट की गई राशि, हर महीने होने वाली कटौती या 15 साल बाद पेंशन बहाली की जानकारी देखनी हो, तो सबसे पहले PPO ही काम आता है।
इसलिए रिटायरमेंट के बाद अपना PPO हमेशा सुरक्षित रखें और उसमें दर्ज सभी विवरणों को ध्यान से जांचें। यदि किसी जानकारी में त्रुटि दिखाई दे, तो तुरंत अपने Record Office, SPARSH या पेंशन वितरक बैंक से संपर्क करें।
तो इस तरह, पेंशन कम्यूटेशन किसी भी डिफेंस पेंशनर के लिए एक महत्वपूर्ण वित्तीय विकल्प है, लेकिन यह हर व्यक्ति के लिए समान रूप से लाभदायक नहीं होता। इसका सबसे बड़ा लाभ यह है कि रिटायरमेंट के समय बड़ी राशि उपलब्ध हो जाती है, जबकि इसका दूसरा पक्ष यह है कि कुछ समय तक मासिक पेंशन कम हो जाती है।
इसलिए कोई भी निर्णय लेने से पहले यह सोचें कि क्या आपको वास्तव में एकमुश्त राशि की आवश्यकता है या नियमित मासिक आय आपके लिए अधिक महत्वपूर्ण है। सही निर्णय वही होगा जो आपकी वर्तमान जरूरतों और भविष्य की आर्थिक सुरक्षा, दोनों के बीच संतुलन बनाए।
महत्वपूर्ण सूचना: यह लेख केवल सामान्य जानकारी के उद्देश्य से तैयार किया गया है। पेंशन कम्यूटेशन, पात्रता, कम्यूटेशन फैक्टर और रिस्टोरेशन से जुड़े नियम समय-समय पर बदल सकते हैं। किसी भी अंतिम निर्णय से पहले SPARSH पोर्टल, अपने Record Office, CGDA या DoPPW के नवीनतम दिशा-निर्देशों की पुष्टि अवश्य करें।
यदि यह जानकारी उपयोगी लगी हो, तो इसे अपने साथी सैनिकों, पूर्व सैनिकों और परिवार के सदस्यों के साथ अवश्य साझा करें।
जय हिंद!
अक्सर पूछे जाने वाले सवाल (FAQs)
1. पेंशन कम्यूटेशन क्या होता है?
पेंशन कम्यूटेशन एक ऐसी सुविधा है, जिसमें डिफेंस पेंशनर अपनी मासिक पेंशन का एक हिस्सा एक बार में एकमुश्त राशि के रूप में प्राप्त कर सकते हैं। इसके बदले निर्धारित अवधि तक उनकी मासिक पेंशन में उसी हिस्से की कटौती होती है।
2. क्या पेंशन कम्यूटेशन कराना अनिवार्य है?
नहीं। पेंशन कम्यूटेशन पूरी तरह वैकल्पिक है। यदि आप चाहें तो इसे चुन सकते हैं, और यदि नहीं चाहें तो अपनी पूरी मासिक पेंशन प्राप्त करते रह सकते हैं।
3. कम्यूटेड पेंशन 15 साल बाद कब बहाल होती है?
सामान्यतः DoPPW के नियमों के अनुसार कम्यूट की गई पेंशन का हिस्सा 15 वर्ष पूरे होने के बाद फिर से आपकी मासिक पेंशन में जोड़ दिया जाता है।
4. पेंशन कम्यूटेशन की राशि कैसे तय होती है?
कम्यूटेशन की राशि आपकी बेसिक पेंशन, कम्यूट किए गए हिस्से, अगले जन्मदिन पर आपकी आयु और सरकार द्वारा निर्धारित कम्यूटेशन फैक्टर के आधार पर तय होती है।
5. पेंशन कम्यूटेशन के बाद PPO क्यों महत्वपूर्ण होता है?
आपके PPO (Pension Payment Order) में कम्यूट किया गया हिस्सा, प्रभावी तिथि, पेंशन बहाली की तिथि और अन्य महत्वपूर्ण पेंशन विवरण दर्ज होते हैं। इसलिए इसे हमेशा सुरक्षित रखना चाहिए।
6. यदि 15 साल बाद भी पूरी पेंशन बहाल न हो तो क्या करें?
यदि निर्धारित अवधि पूरी होने के बाद भी आपकी पेंशन बहाल नहीं होती, तो आप अपने पेंशन वितरक बैंक, Record Office या SPARSH पोर्टल पर शिकायत दर्ज करा सकते हैं।
Related Articles
 General
 General
 General